シェア


社内の事業を同じ基準で評価するのは、公平に見えます。しかし探索中の事業と成熟した事業では、確かめるべきことが違います。同じ物差しで測ることを公平と取り違えるのが、この罠です。
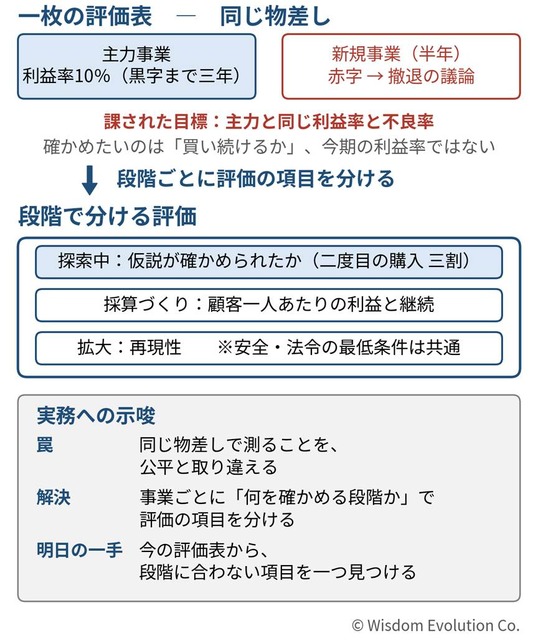
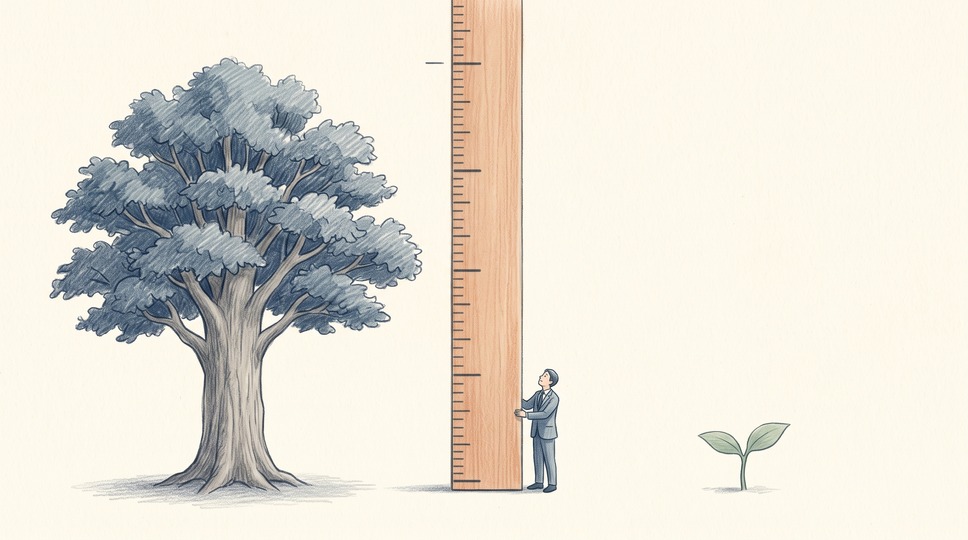
経営会議では、事業ごとの利益率と不良率が一枚の表で並びます。主力事業は利益率10%、新規事業は赤字。「同じ会社の事業だから、同じ基準で見る」。誰も異論を挟みません。新規事業の担当者は、下を向いています。
架空の食品会社で考えてみます。冷凍食品の主力事業は営業利益率10%で、品質基準も厳しい。半年前に始めた乳幼児向け冷凍食のネット販売は、まだ赤字です。会議では、主力と同じ利益率と不良率の目標が課され、達成の見込みが薄いとして半年で撤退が議論されました。しかし、その主力事業も、黒字になるまでに三年かかっていました。
事業を数字で評価し、赤字を放置しないことは正しい仕事です。罠が始まるのは、「何を確かめる段階か」を問わずに、成熟事業の基準をそのまま探索中の事業に当てたときです。
シェア