シェア


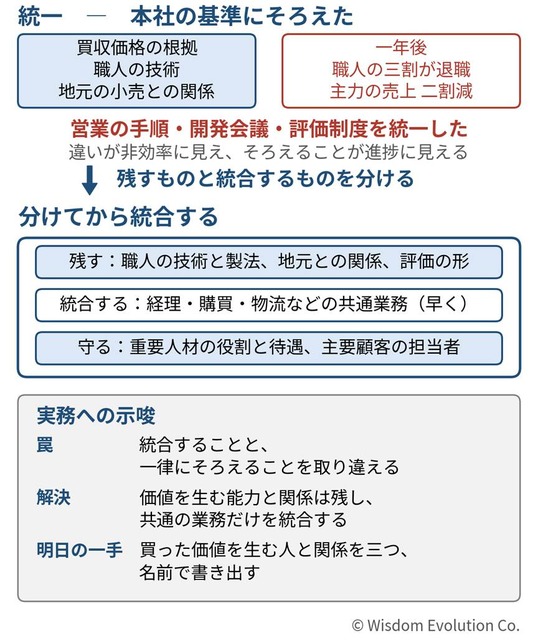
買収した会社を自社のやり方にそろえるのは、統合の当然の手順に見えます。しかし買った価値は、自社と違うやり方の中にあります。統合することと一律にそろえることを取り違えるのが、この罠です。
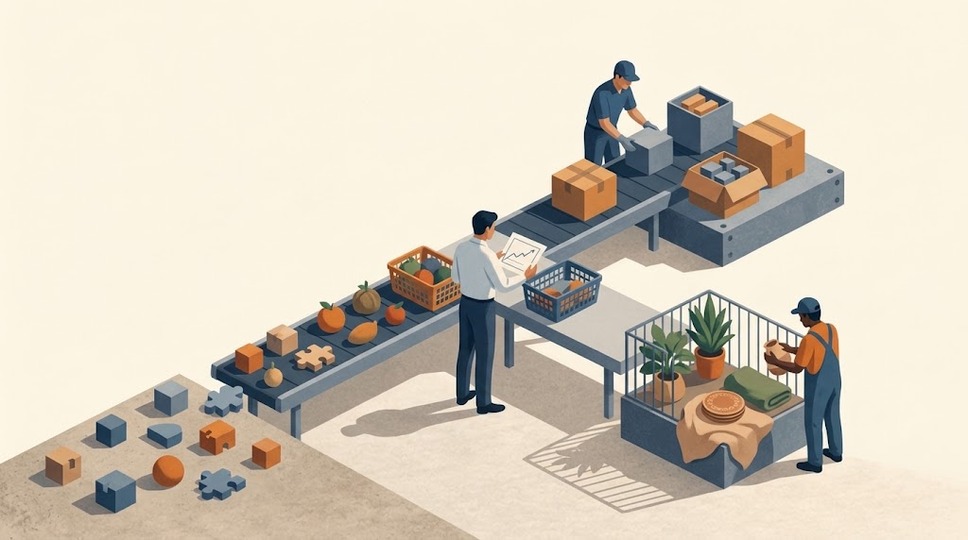
買収から三か月。本社から「営業の手順も評価制度も、当社の基準に統一します」という通達が出ます。買収先の会議は本社の様式で開かれ、商品開発は本社の承認を通るようになります。整った、と本社は感じます。
架空の食品メーカーで考えてみます。地方の老舗菓子メーカーを買収し、買収価格の根拠は「職人の技術」と「地元の小売との長い関係」でした。買収後、営業の手順、商品開発の会議、評価制度を本社の基準に統一しました。一年後、職人の三割が退職し、地元の小売への営業は本社の担当に代わって、主力商品の売上は二割減りました。買った価値の二つとも、統一の過程で削られていました。
買収後に業務を統合し、重複を減らすことは正しい仕事です。罠が始まるのは、「買った価値がどこにあるか」を確かめずに、文化や人材や顧客との関係まで自社の基準で一律にそろえたときです。
シェア