シェア


新商品が自社の既存商品の売上を奪うなら、出す意味がないように見えます。しかし出さなければ、その売上は競合に奪われるかもしれません。自社内の売上の移動を市場全体の損失と取り違えるのが、この罠です。
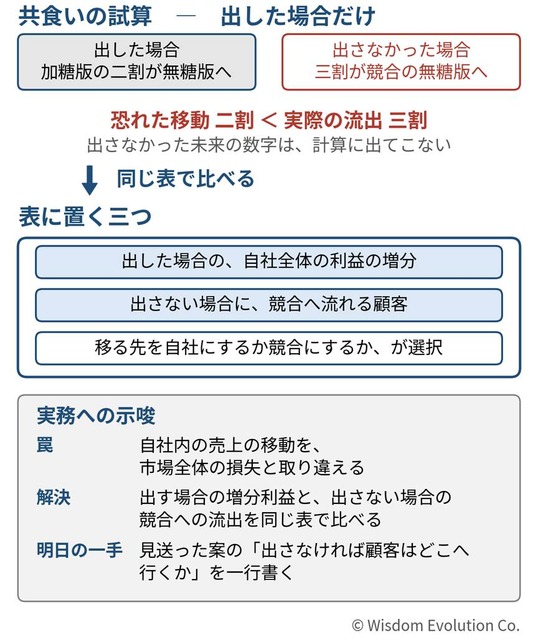
「無糖版を出せば、今の加糖版の客が移るだけです」。新商品の会議で、この反対意見はいつも説得力があります。移る客の数は計算できても、出さなかった場合に競合へ移る客の数は、誰も計算しません。
架空の飲料メーカーで考えてみます。主力の加糖の茶飲料に対し、無糖版の投入案が出ました。社内の試算では、加糖版の売上の二割が無糖版に移るとされ、投入は見送られました。翌年、競合が無糖版を出すと、自社の加糖版の顧客の三割が競合の無糖版へ移りました。社内で恐れた二割の移動より、社外への三割の流出の方が大きかったのです。
自社内の売上の食い合いを試算することは、正しい仕事です。罠が始まるのは、その試算を「出した場合」だけで行い、「出さなかった場合」に競合へ流れる分を同じ表に置かなかったときです。
シェア