シェア


他社を買収すれば、翌日から売上は増えます。しかし足した売上と、増えた企業の価値は、別の数字です。買収による売上の合算を成長と取り違えるのが、この罠です。
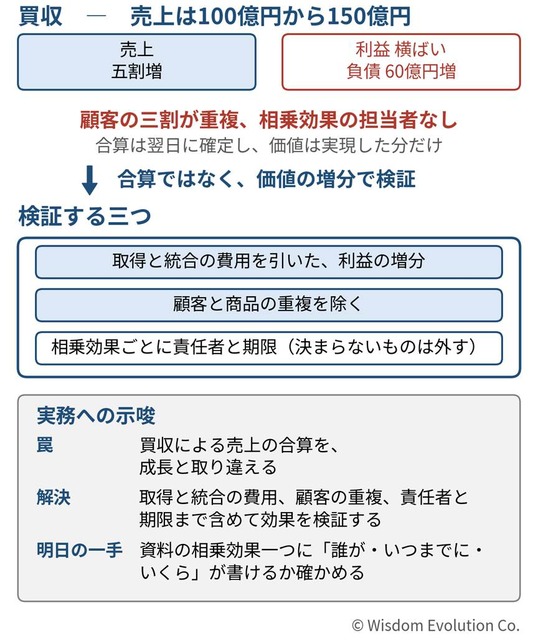
「買収すれば、売上は100億円から150億円になります。相乗効果も見込めます」。取締役会に出る資料は、合算後の数字と、明るい相乗効果の一覧で構成されています。誰が、いつまでに、その効果を実現するかは、資料の最後にも書かれていません。
架空の産業機械の販売会社で考えてみます。同業を60億円で買収し、売上は100億円から150億円になりました。しかし顧客の三割は重複し、統合の費用と借入の利息が加わり、二年後の利益は買収前と同じでした。相乗効果として挙げた「相互の顧客への販売」は、営業の担当を決めなかったため、誰も動きませんでした。売上は五割増え、利益は横ばい、負債は60億円増えました。
買収で時間を買い、成長を速めようとすることは、正しい判断です。罠が始まるのは、合算後の売上と楽観的な相乗効果だけで判断し、取得費用、統合費用、顧客の重複、実現の責任者を計算に入れなかったときです。
シェア